

2015年当時、筆者がBMW 640iの保険更新時に比較した見積もりの記録です。掲載金額・等級・補償条件は当時の個別条件であり、現在の見積額ではありません。過失割合と車両保険の説明を見直しました。
保険料は車両保険の有無によって大きく変化
7月に640iを購入してから早くも2ヶ月が経ちましたが、思ったよりもあまり乗っていません!「横に乗せる相手がいない」というか、「そもそも会う相手がいない」という感じです…。
車の使い道としては、買い物に行ったり、レンタルビデオ店に行ったり、美容院に行く程度です。今回は、そんなBMWの保険料について書きたいと思います。
筆者のはっしーは、今年ついに26歳になり、少し憂鬱な気分でしたが、唯一のささやかな楽しみがありました。それは、保険料の引き下げ(減額)を期待していたことです。そんな中、三井ダイレクト損保から更新の案内が届きました。
どれどれ?と確認してみたのですが…。
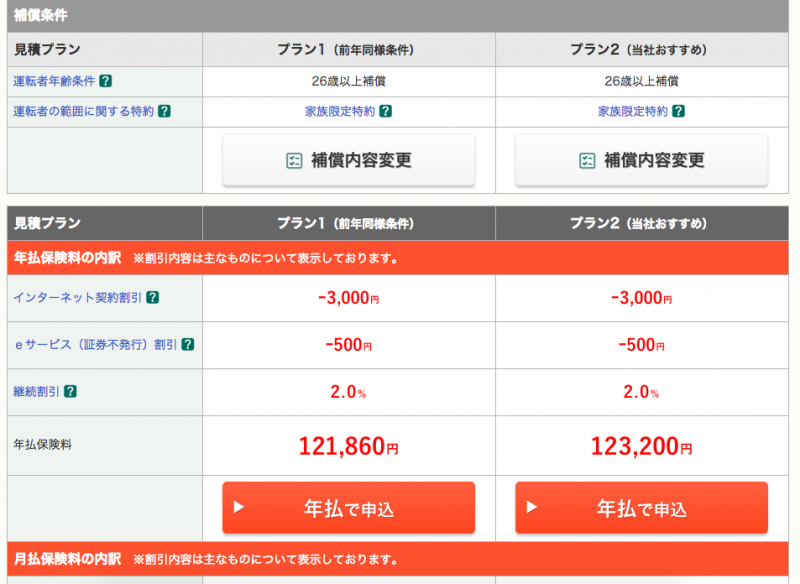
年間の保険料は121,860円…。やっぱり少し高い気がします。これまで事故は一度もありませんが、車両保険を付けているため、保険料が上がってしまっています。
条件としては、26歳、ゴールド免許、車両型式LW30C、日常・レジャー使用、8等級です。
保険料が高めになる主な理由は、車両保険の保険金額です。残価が減価償却されているとはいえ、最大で635万円の保険金額が設定されています。
つまり、1シリーズや型落ちの3シリーズのような車両が安いモデルの場合、車両保険の金額は100万円〜200万円程度になることが多く、その分、年間の保険料も大幅に下がります。
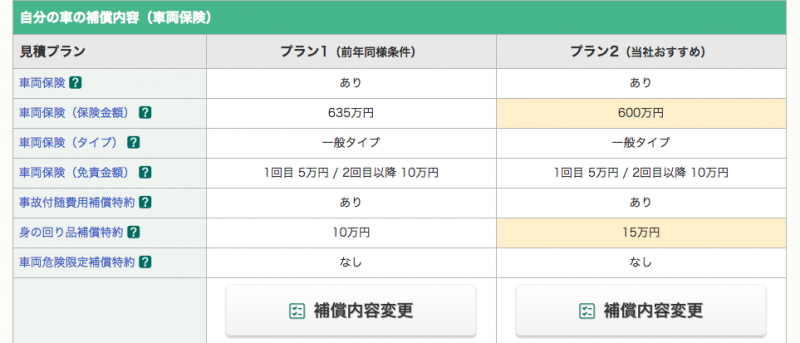
車両保険を付けた保険料は年間121,860円でしたが、車両保険を無しにした場合は以下のような保険料になります。
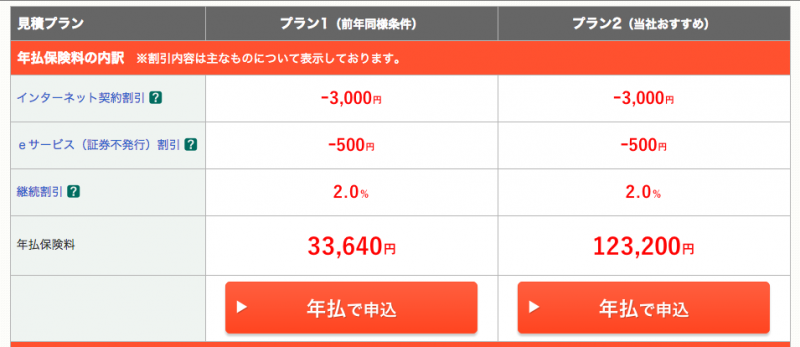
年払保険料が僅か33,640円!
対人対物無制限で対物超過特約なども付帯されても、この金額に収まります。
その差額は88,220円
修理費と補償条件を比較して判断する
私は修理費の負担に備えて車両保険を重視しました。ただし、加入の要否は車両の価値、保険料、自己資金、補償対象などを比較して判断する必要があります。
たとえば、何かにぶつかり、ヘッドライト、フロントバンパー、ボンネットの3点を交換するだけでも、修理費用は30万円〜70万円ほどかかることがあります。これが国産の軽自動車であれば、同じ修理が10万円以下で済むこともありますが、BMWではその費用が驚くほど高額です。
ごく低速(10〜20km/h)で衝突しても、上記のような高額な修理費用がかかる可能性があり、幹線道路で60km/h程度での衝突となると、修理費用が100万円を超えることも珍しくありません。

板金塗装、自動車修理のサイトで概算が公開されていましたがBMW 335i 大ダメージ修理で、フレーム修正+板金塗装等で250万円の修理代となっていました。
税込み2,519,843円(工賃1,197,252円、部品代1,322,591円)
つまり、もし自損事故を起こしてしまった場合、修理費用が250万円かかることがあります。仮に相手との過失割合が50:50だった場合でも、125万円の自己負担が発生します。自分がほとんど悪くない事故で、過失割合が20:80だとしても、50万円の修理費用を負担しなければならないことになります。
走行中に追突された場合でも、被追突車に必ず過失が生じるわけではありません。例えば通常走行中の車に後方車が追突した事故では、後方車100:被追突車0となるケースがあります。急ブレーキなど個別事情で判断が変わるため、「両方動いていたら必ず双方に過失」とは考えず、保険会社などに事実関係を伝えて確認してください。
先ほどの話に戻りますが、車両保険のあり・なしで差額が88,220円でした。ただし、車両保険がすべての事故や損害を補償するわけではありません。補償タイプ、対象事故、免責金額、支払限度額、補償されない場合を約款と見積書で確認します。635万円は当時の設定額で、事故ごとに無条件で受け取れる金額ではありません。
車両保険は免責金額で保険料が変わる
免責金額は、補償の対象となる損害について契約者が負担する金額です。当時の私の見積例では「1回目5万円/2回目以降10万円」という設定を確認しました。選択できる金額や免除条件は商品・契約で異なります。
免責を大きくすると保険料を抑えられる場合がありますが、その分だけ事故時の自己負担は増えます。免責が0円でも、補償対象外の損害まで支払われるわけではありません。
小さな損害では、修理費、免責金額、保険を使った場合の翌年以降の保険料への影響を比較して、請求するか相談するとよいでしょう。特定の免責額が全員に最適とはいえません。見積もり時には同じ条件で比較することが大切です。


